一、引言
有色金属合金制造行业是国民经济的重要基础产业,涉及铜、铝、铅、锌、镍、钛等多种有色金属的合金化加工,产品广泛应用于航空航天、汽车、电子、建筑、能源等领域。本报告旨在全面调查该行业的现状、市场环境、技术趋势及发展前景,为相关企业和投资者提供决策参考。
二、行业概述
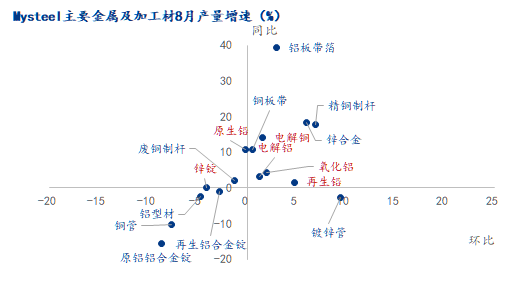
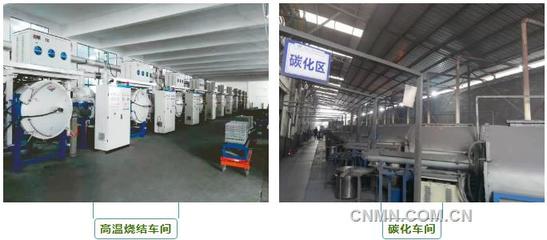
有色金属合金是以一种有色金属为基体,加入其他元素而构成的合金。按基体金属可分为铜合金、铝合金、镁合金、钛合金等。制造业包括熔炼、铸造、挤压、轧制、锻造等工艺环节。行业特点是品种多、批量小、定制化程度高,属于技术密集型与资本密集型相结合的产业。
三、市场规模与增长
全球有色金属合金市场规模持续扩大,2023年约达到1.2万亿美元,预计2024-2030年复合年增长率(CAGR)为4.5%。中国作为全球最大的有色金属生产国和消费国,2023年有色金属合金产量约1500万吨,占全球比重超过40%。下游需求主要来自交通运输(约25%)、建筑(20%)、电力电子(18%)、包装(12%)等领域。
四、产业链分析
上游:有色金属矿产(铜精矿、铝土矿、铅锌矿等)及能源(电力)。价格波动受国际大宗商品市场影响显著。
中游:合金制造企业,包括大型国企(如中铝、中国五矿)和众多中小型民营企业。
下游:应用行业,如汽车零部件、航空航天、消费电子、建筑型材等。
产业链利润分配呈现“微笑曲线”特征,上游矿产资源利润较高,中游加工利润较薄,下游高端应用利润丰厚。
五、竞争格局
行业竞争充分,市场集中度较低。国际巨头如美国铝业、德国蒂森克虏伯、日本神户制钢在高端合金领域占据优势。国内企业数量众多,但整体处于中低端,高端产品依赖进口。部分龙头企业通过技术升级开始向高端市场渗透,国产替代进程加速。
六、技术发展趋势
- 高性能合金研发:面向航空航天、新能源汽车的轻量化高强合金(如铝锂合金、钛铝合金)。
- 制备工艺创新:半固态成形、增材制造(3D打印)、粉末冶金等新技术应用扩大。
- 绿色低碳:再生金属利用、短流程工艺、节能熔炼技术成为行业方向。
- 智能制造:数字化车间、在线检测、AI质量控制在领先企业推广。
七、政策环境
国家政策支持有色金属行业高质量发展,《“十四五”原材料工业发展规划》提出加大高端合金材料攻关。环保政策趋严,推动企业节能减排。出口退税调整和贸易摩擦对部分合金产品出口产生影响。
八、行业挑战
- 原材料价格波动大,成本控制压力显著。
- 低端产能过剩,同质化竞争激烈。
- 高端产品技术壁垒高,研发投入不足。
- 环保约束增强,合规成本上升。
- 国际贸易不确定性,如反倾销调查。
九、投资机会与建议
1. 关注高端合金材料领域,如航空航天用钛合金、汽车用铝合金。
2. 布局再生金属和短流程工艺,顺应绿色循环经济。
3. 数字化转型可提升生产效率和质量稳定性。
4. 与下游用户建立联合研发,定制化生产。
投资者应重点考察企业技术实力、客户结构和环保合规情况。
十、结论
有色金属合金制造行业前景广阔,但面临转型压力。未来竞争焦点将从规模扩张转向质量效益,具备技术创新能力和细分市场优势的企业将脱颖而出。建议企业加大研发投入,优化产品结构,推进绿色智能制造。